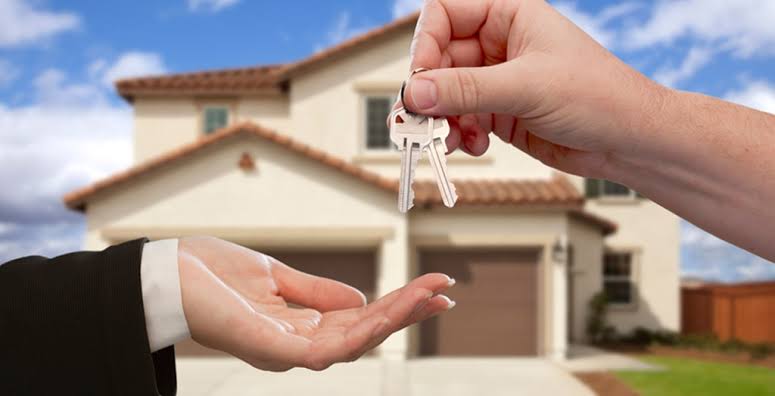
Comprar una casa o un apartamento con un crédito hipotecario permite financiar una parte del precio de la vivienda y devolver el dinero en cuotas durante varios años. En Uruguay, el Banco Hipotecario del Uruguay (BHU) y los bancos privados ofrecen alternativas con distintas tasas, plazos, monedas y requisitos.
Antes de solicitar un préstamo, es fundamental conocer cuánto dinero debes aportar, qué parte de tus ingresos puede destinarse a la cuota y cómo pueden cambiar tus pagos con el tiempo.
Un crédito hipotecario es una financiación de largo plazo respaldada por una hipoteca sobre un inmueble. El banco presta el dinero para comprar una vivienda y el comprador se compromete a devolver el capital junto con los intereses y los cargos previstos en el contrato.
Si el deudor deja de cumplir sus obligaciones, la hipoteca puede permitir al acreedor ejecutar la garantía mediante los procedimientos legales correspondientes. Por eso, antes de firmar, es importante entender el contrato y evaluar si la cuota seguirá siendo manejable ante cambios en los ingresos o los gastos familiares.
¿Cómo funciona un préstamo hipotecario?
- Eliges una vivienda: buscas una propiedad que se adapte a tu presupuesto y que pueda aceptarse como garantía.
- Presentas tu solicitud: entregas información sobre tus ingresos, empleo, deudas y situación financiera.
- El banco evalúa tu capacidad de pago: analiza tus ingresos disponibles, antecedentes crediticios y otras obligaciones.
- Se estudia la propiedad: la institución verifica la documentación y puede exigir una tasación.
- Recibes una propuesta: el banco informa el monto, la tasa, el plazo, la moneda y los gastos aplicables.
- Se firma la operación: con la intervención notarial y los trámites correspondientes, se formalizan la compraventa y la garantía.
- Pagas las cuotas: devuelves el préstamo según el calendario y las condiciones pactadas.
BHU o banco privado: ¿cuáles son las diferencias?
El BHU está especializado en financiación para vivienda y publica productos en unidades indexadas (UI), con condiciones que varían según el perfil del solicitante y el porcentaje financiado. Los bancos privados también ofrecen créditos hipotecarios, con alternativas en UI o pesos, según el producto.
Banco Hipotecario del Uruguay (BHU)
Ofrece préstamos para comprar, construir o reformar viviendas. En sus productos de adquisición publica plazos de hasta 25 años y opciones con diferentes porcentajes de financiación.
Puede interesarte si: quieres comparar productos especializados en vivienda y opciones asociadas al ahorro previo o al Fondo de Garantía de Créditos Hipotecarios.
Bancos privados
Entidades como Santander y BBVA ofrecen alternativas hipotecarias con distintos plazos, monedas y criterios de aprobación. Las condiciones pueden variar por tipo de cliente y destino de la vivienda.
Puede interesarte si: quieres comparar financiación, cuota, moneda, plazo y servicios asociados entre distintas instituciones.
Comparativa de créditos hipotecarios en Uruguay
Estas son algunas características publicadas por las instituciones consultadas. No constituyen una oferta personalizada: las tasas, los porcentajes de financiación y los requisitos pueden cambiar, y el banco determina las condiciones finales para cada solicitud.
| Institución y producto | Financiación y plazo publicados | Moneda y aspectos importantes |
|---|---|---|
| BHU — Podés comprar | Hasta 95% del valor de la vivienda cuando se aplica el Fondo de Garantía de Créditos Hipotecarios (FGCH). Hasta 25 años. | En UI. La tasa depende del plazo, el porcentaje financiado, el perfil del solicitante y los beneficios aplicables. |
| BHU — Préstamo Soñado | Puede financiar hasta 100% del valor de la vivienda, sujeto a las condiciones y garantías exigidas. | En UI. El producto requiere una garantía hipotecaria adicional sobre otro inmueble durante los primeros años, según sus condiciones publicadas. |
| Santander — vivienda principal | Hasta 95% en determinadas condiciones y plazos de hasta 30 años para perfiles elegibles. | Ofrece alternativas en UI. La tasa, los seguros, los gastos y el porcentaje aprobado dependen del producto y del perfil. |
| BBVA — hipotecario en pesos | Ha publicado una modalidad con financiación de hasta 90% y plazos de hasta 10 años. | Cuota fija en pesos bajo las condiciones del producto. Verifica la vigencia de la oferta y los gastos adicionales. |
Fuentes para verificar las condiciones actualizadas: BHU — Podés comprar, BHU — Préstamo Soñado, Santander — préstamo hipotecario y BBVA — hipotecario en pesos.
¿Qué es la UI y por qué importa al pagar una hipoteca?
La Unidad Indexada (UI) es una unidad de cuenta cuyo valor en pesos uruguayos evoluciona según la variación del Índice de Precios del Consumo (IPC), de acuerdo con el mecanismo oficial de actualización.
Cuando un préstamo está expresado en UI, la deuda y las cuotas se calculan en esa unidad y se pagan en pesos al valor de la UI correspondiente. Por eso, aunque la cuota se mantenga estable en UI, su equivalente en pesos puede aumentar con el tiempo.
Un préstamo en pesos con tasa fija, en cambio, puede ofrecer una cuota nominal más previsible durante el período fijado por el contrato. Sin embargo, debes comparar el costo total, la tasa efectiva, los seguros y el plazo: una cuota inicial más baja no siempre significa que el préstamo sea más barato.
UI frente a pesos uruguayos
| Característica | Préstamo en UI | Préstamo en pesos |
|---|---|---|
| Unidad de la deuda | Unidades indexadas. | Pesos uruguayos. |
| Cuota expresada en pesos | Puede cambiar según el valor de la UI. | Puede ser fija si así lo establece el contrato. |
| Qué conviene revisar | La tasa, el plazo y cómo podría evolucionar la UI. | La tasa efectiva, el plazo y los costos incluidos o excluidos. |
| Riesgo principal para el presupuesto | Que el equivalente en pesos aumente con la indexación. | Que la cuota sea alta desde el inicio o que existan condiciones de tasa distintas. |
¿Cuánto dinero necesitas para comprar una vivienda?
El dinero necesario depende del precio de la propiedad, el porcentaje que financia el banco y los gastos asociados a la operación. Si el banco presta 80% del precio, por ejemplo, debes cubrir el 20% restante con fondos propios, además de los gastos que no estén incluidos en la financiación.
Como parte de la preparación, considera:
- Entrega inicial: la parte del precio que el préstamo no cubre.
- Gastos notariales y de compraventa: consulta con un escribano los conceptos y tributos aplicables.
- Tasación y estudio del inmueble: pueden existir cargos asociados a la evaluación de la propiedad.
- Seguros: revisa el seguro de vida, incendio u otras coberturas exigidas por la institución.
- Gastos bancarios: pregunta si la cuota incluye todos los conceptos o si algunos se cobran por separado.
- Reserva para imprevistos: evita utilizar todos tus ahorros en la compra y quedarte sin liquidez para emergencias.
Requisitos habituales para solicitar un crédito hipotecario
Cada banco establece sus propias condiciones, pero normalmente evalúa los siguientes aspectos:
- Edad: debes cumplir la edad mínima y las condiciones de edad máxima al finalizar el préstamo.
- Ingresos demostrables: se solicitan recibos de sueldo, certificados o documentación de ingresos independientes, según corresponda.
- Antigüedad laboral: puede exigirse continuidad en el empleo o en la actividad profesional.
- Capacidad de pago: se analiza qué proporción de los ingresos disponibles representa la cuota.
- Historial crediticio: se revisan las obligaciones vigentes y los antecedentes según las políticas de la entidad.
- Documentación personal: se solicitan documentos de identidad y otros antecedentes necesarios para el análisis.
- Documentación del inmueble: el banco debe comprobar que la propiedad sea apta para la operación y la garantía.
En el caso del BHU, las condiciones publicadas contemplan, entre otros aspectos, ser mayor de 18 años, acreditar antigüedad laboral según el perfil y respetar límites de afectación de ingresos. En Santander, los requisitos de continuidad laboral, edad e ingresos también varían según el producto. Consulta siempre la ficha específica antes de iniciar el trámite.
¿Qué porcentaje de tus ingresos puedes destinar a la cuota?
La relación cuota-ingreso es una de las variables más importantes para aprobar un crédito. Representa la proporción de tus ingresos que se destina al pago mensual de la hipoteca. Los límites dependen del banco, la moneda, el producto y las obligaciones que ya tengas.
Por ejemplo, el BHU publica límites que, para determinados perfiles, llegan al 25% del ingreso disponible y pueden aumentar al 30% si se cumplen las condiciones para retener la cuota de los haberes. Santander publica límites diferentes según el tipo de préstamo y la moneda.
Estos máximos son criterios de evaluación y no una recomendación de gastar todo ese porcentaje. También necesitas cubrir alimentación, transporte, servicios, salud, mantenimiento de la vivienda y otros compromisos.
Calculadora hipotecaria: estima tu cuota mensual
Introduce el precio de la vivienda, el porcentaje que deseas financiar, la tasa anual y el plazo. La calculadora estima una cuota mensual constante mediante una fórmula de amortización estándar.
Esta simulación no es una oferta bancaria. No incluye seguros, impuestos, comisiones ni gastos de compraventa. La fórmula supone un préstamo en pesos con una tasa nominal constante y no representa directamente un préstamo en UI.
¿Cómo solicitar un crédito hipotecario paso a paso?
- Calcula tu presupuesto: define cuánto puedes aportar como entrega inicial y cuánto puedes pagar mensualmente.
- Compara varias instituciones: pide información al BHU y a bancos privados sobre tasas, plazos, monedas y gastos.
- Solicita una simulación: utiliza los simuladores oficiales y pide que te detallen los costos que no están incluidos en la cuota.
- Prepara la documentación: reúne comprobantes de ingresos, información de tus deudas y documentos personales.
- Consulta antes de reservar: conoce las condiciones de financiación y los plazos para evaluar la vivienda.
- Revisa la propiedad: coordina la documentación y las verificaciones con el banco y el escribano.
- Lee la propuesta definitiva: confirma la tasa, la moneda, los seguros, los cargos y las condiciones de pago anticipado.
- Formaliza la compra: completa la compraventa y la hipoteca según el procedimiento establecido.
¿Qué es el Fondo de Garantía de Créditos Hipotecarios?
El Fondo de Garantía de Créditos Hipotecarios (FGCH) es un instrumento creado para facilitar el acceso a la vivienda a través de determinadas operaciones de crédito hipotecario. Puede permitir que una institución financie un porcentaje mayor del precio de la vivienda y que el comprador necesite menos ahorro inicial.
Su aplicación depende de los requisitos del fondo, del inmueble, de la institución financiera y del perfil del solicitante. No todos los créditos ni todas las viviendas califican automáticamente.
Consulta la información del organismo administrador de programas de vivienda, la Agencia Nacional de Vivienda, y las condiciones publicadas por el banco que ofrece el préstamo.
Errores que conviene evitar al elegir una hipoteca
- Comparar únicamente la tasa anunciada y no el costo total del préstamo.
- Calcular el presupuesto sin incluir seguros, gastos notariales y otros cargos.
- Confundir una cuota en UI con una cuota fija en pesos.
- Comprometerse a comprar una propiedad antes de conocer las condiciones de financiación.
- Utilizar todos los ahorros para la entrega y quedarse sin reserva de emergencia.
- Ignorar las condiciones de cancelación anticipada o las posibles comisiones aplicables.
- Suponer que una preaprobación garantiza la aprobación final.
Preguntas frecuentes sobre créditos hipotecarios en Uruguay
¿Cuántos años puedo financiar una vivienda?
Depende del banco y del producto. El BHU publica plazos de hasta 25 años para compra o construcción, mientras que Santander ofrece hasta 30 años en determinadas modalidades. La edad, el perfil de ingresos y la propiedad pueden limitar el plazo aprobado.
¿Puedo comprar una vivienda sin entregar ahorros?
Algunos productos, como el Préstamo Soñado del BHU, publican financiación de hasta el 100% bajo condiciones específicas y con una garantía adicional. Eso no significa que todas las personas puedan acceder ni que se eliminen los gastos de la operación.
¿Es mejor un crédito en UI o en pesos?
Depende de tu presupuesto y de las condiciones del préstamo. En UI, el equivalente de la cuota en pesos puede cambiar con el valor de la unidad indexada. Un préstamo en pesos con cuota fija ofrece mayor previsibilidad nominal, pero debes comparar tasa, plazo y costo total.
¿Puedo solicitar un préstamo si trabajo por cuenta propia?
Es posible en determinadas condiciones. El banco normalmente solicitará documentación que permita verificar los ingresos y la continuidad de la actividad. Los requisitos varían entre instituciones y perfiles.
¿Qué gastos tiene una hipoteca además de la cuota?
Pueden existir gastos notariales, tasación, seguros, cargos bancarios, tributos y costos de compraventa. Pide una lista completa por escrito y confirma qué conceptos están incluidos en la cuota mensual.
¿Puedo cancelar anticipadamente el crédito hipotecario?
Las posibilidades y los costos dependen del contrato y del producto. Antes de firmar, solicita información escrita sobre amortizaciones extraordinarias, cancelación total y eventuales cargos o condiciones aplicables.
¿Dónde puedo comparar las condiciones oficiales?
Consulta directamente los sitios del BHU, Santander Uruguay y BBVA Uruguay. Solicita una simulación personalizada y compara el costo total, no solo la tasa publicada.
Conclusión: compara la cuota, la moneda y el costo total
El crédito hipotecario puede facilitar la compra de una vivienda en Uruguay, pero compromete una parte importante de los ingresos durante muchos años. Por eso, comparar el BHU con los bancos privados es un paso esencial antes de decidir.
Revisa el porcentaje financiado, la tasa, la moneda, el plazo, los seguros y los gastos de compraventa. Si el préstamo está en UI, analiza cómo podría evolucionar la cuota en pesos; si está en pesos, comprueba si la cuota es fija y qué condiciones establece el contrato.
La mejor hipoteca no es necesariamente la que presta más dinero o anuncia la tasa más baja, sino la que permite comprar una vivienda adecuada y mantener un presupuesto sostenible durante todo el plazo.
Nota: artículo informativo y no constituye asesoramiento financiero o jurídico personalizado. Las condiciones de los productos pueden cambiar y la aprobación depende de cada entidad. Confirma los datos directamente con el banco y consulta a un escribano antes de firmar la compraventa.